突然ですが、僕にとってお酒は「楽しいコミュニケーションの場をつくるためのツール」として身近にあり続けるものです。2023年には、お酒好きが高じて数名の仲間とクラフトジンのブランドを立ち上げたこともあります。
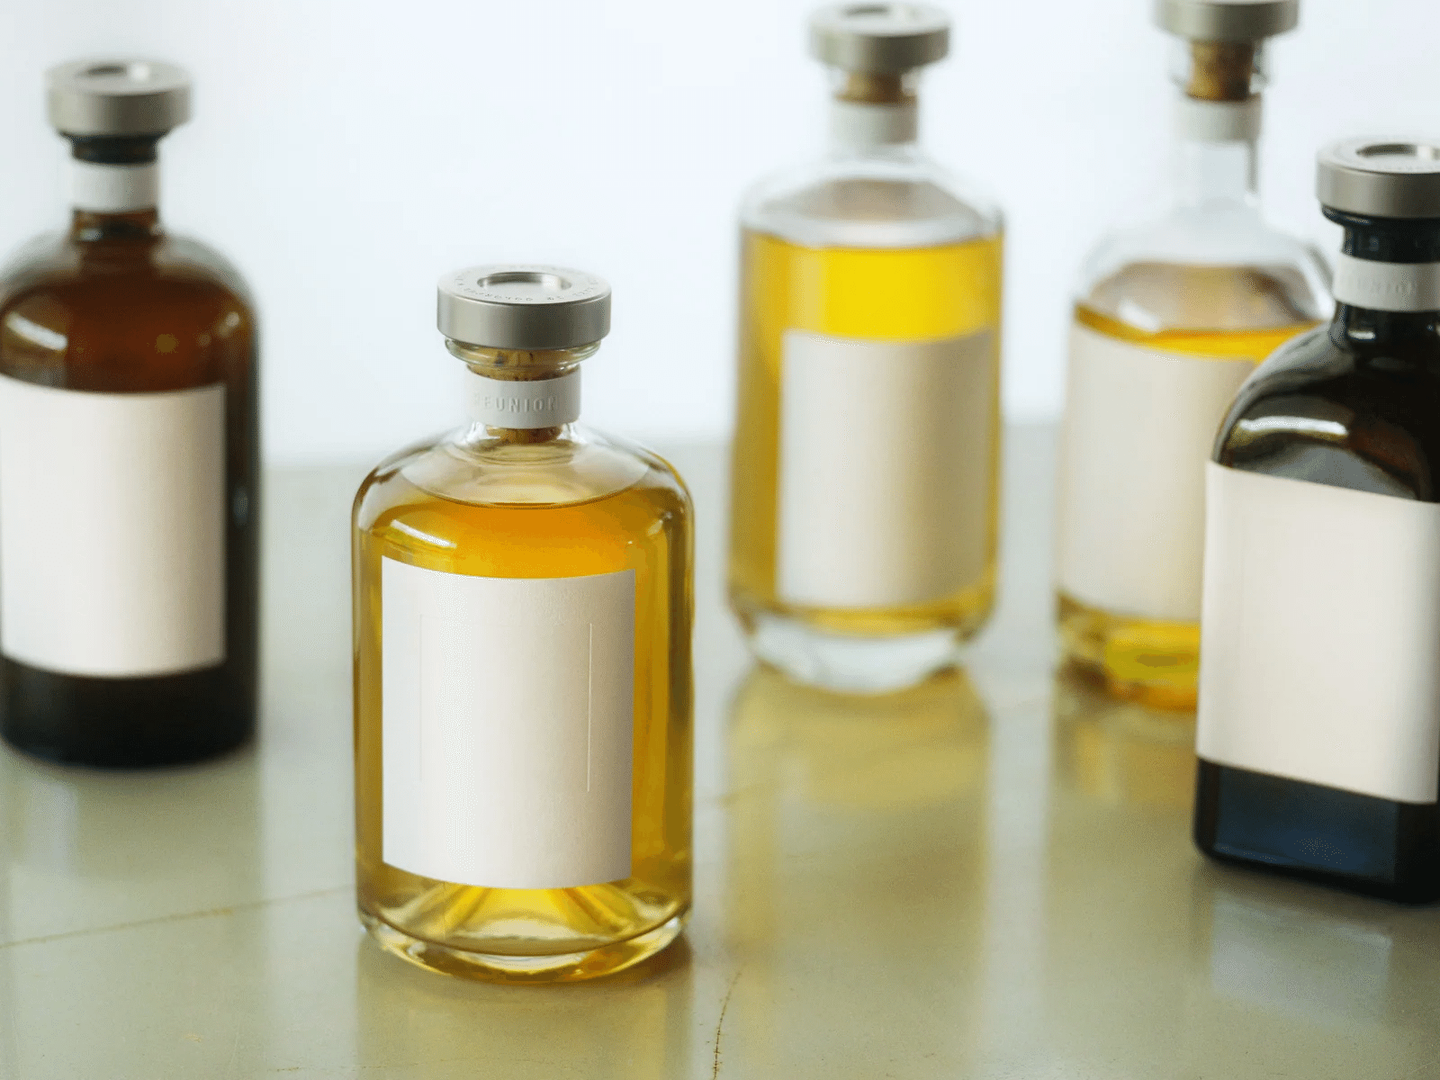
ウェルネスジンブランド「REUNION」
最近3周年イベントもやっていたみたいで(現在僕は関係者ではないので拝借する形になりますが)、才能ある仲間たちと、楽しく、思いを込めて作ったブランドでした。
そのとき感じたのが「お酒のブランドって、広め方が難しい」ということでした。今振り返ってみても、その難しさの構造は変わっていないと感じます。
今日はそのときの経験と、現在の市場の変化を踏まえて、アルコールブランドにおける「これからの勝ち筋」について考えてみたいと思います。
――――――――――
■縮小しているのか、シフトしているのか - 日本アルコール市場の現在地
そもそも日本のアルコール消費量は、1992年のピーク比で1人あたり75%まで減っています。また、20代・30代のビール類の購入金額は、2015年から2024年で半減。
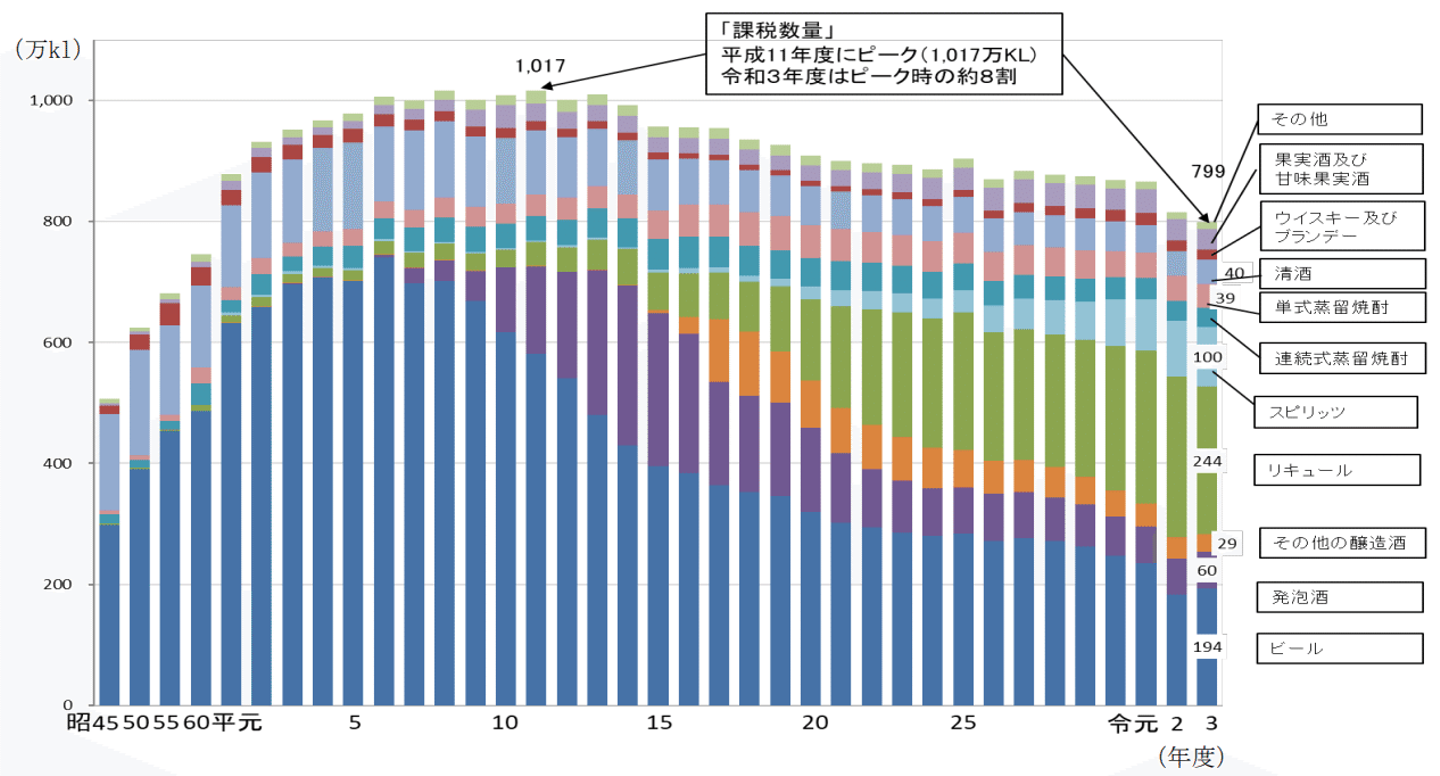
出典:国税庁 酒レポート
「とりあえずビール」という日本独自の文化への抵抗感もあいまって、若年層ほどビールが飲まれなくなっています。
ただ、ここで誤解してはいけないのが「アルコール市場全体が単純に縮小しているわけではない」ということです。ビールが下がる代わりに、ハイボール・レモンサワー・RTD(缶で気軽に飲めるレディートゥードリンク系)の市場は伸びました。
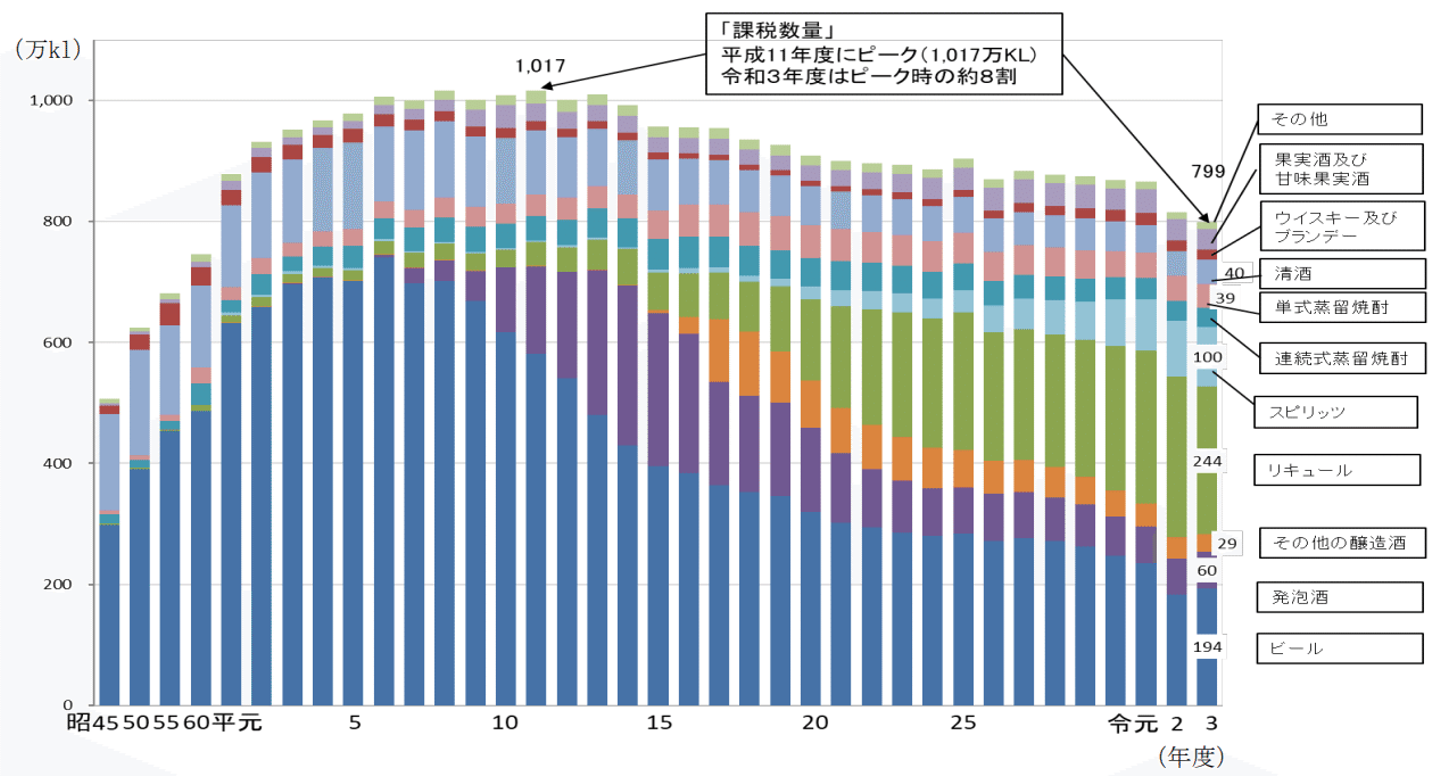
出典:国税庁 酒レポート
背景には、健康志向の高まりとジムに通うユーザーの増加。「お酒をやめる」のではなく「カロリーゼロ・糖質ゼロで罪悪感なく飲める」方向にシフトしているわけです。
僕らがジンブランドを作ったのも、まさにこの追い風を捉えての挑戦でした。当時、サントリーが「翠(スイ)」というジンをテレビCMでガンガンプッシュしていて、大手も含めてジンというカテゴリーを伸ばそうとする動きがありました。(日本産ウイスキーが売れすぎて高騰し、サントリーがウイスキーからジンへ供給をシフトさせている、などの話も耳にしていました。)
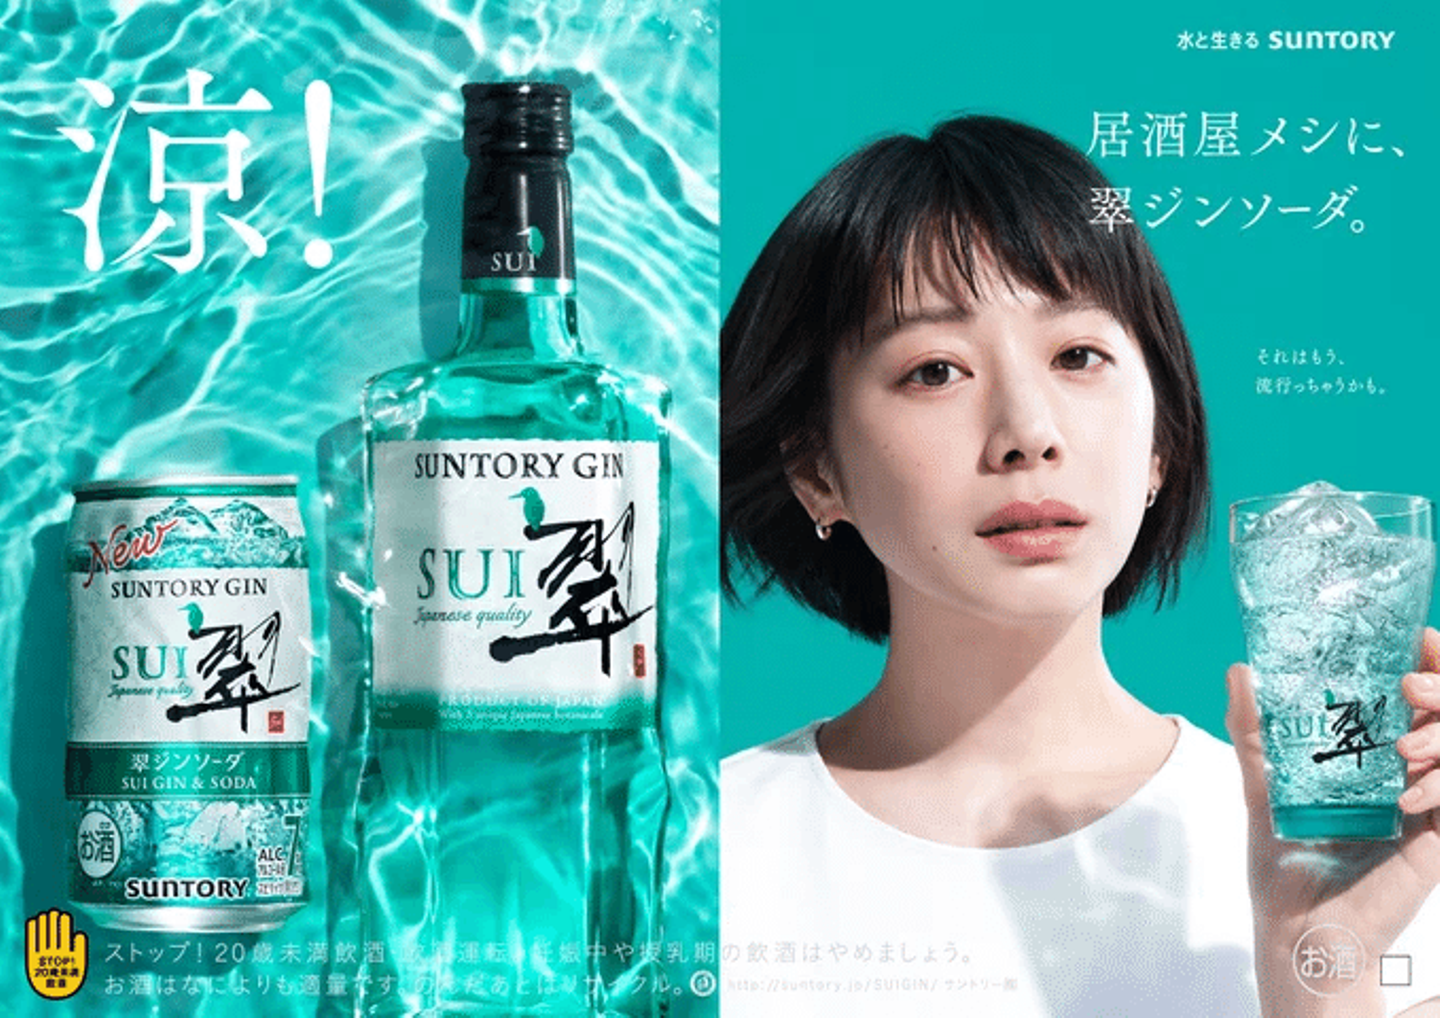
当時よくみた広告
今でも翠ジンの広告は頻繁に見かけますね。
ジンの定義は「農産物を由来として作られたエタノール(アルコール度数を問わない)を元に、ジュニパーベリーを加えて製造される蒸留酒」。
※アルコール度数はEU基準では37.5%以上、アメリカ基準では40%以上。
定義が広いカテゴリーで、新興ブランドでもオリジナリティを出しやすかったんです。 だからこそ僕らは「レモンサワー・ハイボールの隣にもうひとつの選択肢を」という想いで、食中酒としても楽しめるウェルネスジンを作りました。
日本市場は縮小していると言われますが、「飲み手の前提が変わったことで、むしろ新たなチャンスが生まれる余地がある」と今でも考えています。
――――――――――
■ノンアルが「消極的選択肢」のままの日本と「新カテゴリー」になった欧米の違い
ここからの話が、市場の深堀りに必要な重要な話です。ノンアルコール(または微アル)というカテゴリーをめぐる、日本と欧米の違いです。
日本のノンアルビール市場は「ビールに近づける」という方向で伸びています。「アルコールが飲めない・飲みたくない人のためのソリューション」という位置づけで、実際に僕も最近体調が悪い時や、つまみっぽいものを食べたい時にノンアルビールを飲むようになって、想像以上に美味しいことに驚いたりしています。
しかしこれは、あくまで「消極的な選択肢」なんですよね。あくまでアルコールの代わりにやむを得ず選ぶもの。
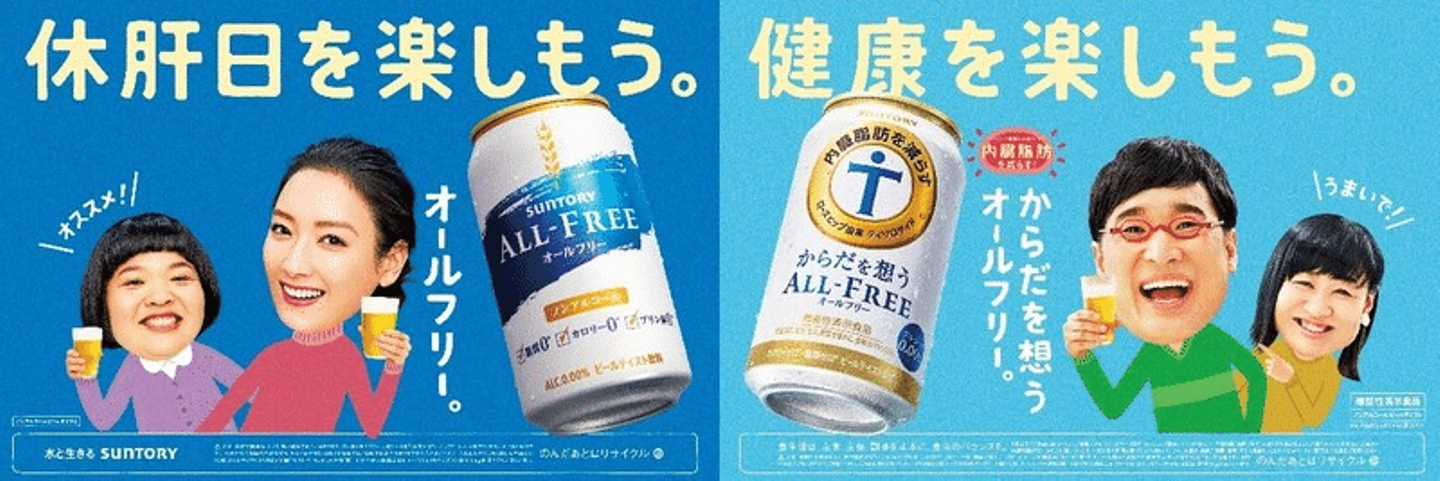
広告のコピーからも伺えますね
一方の欧米では、ノンアルが「新しい嗜好品」になっています。複雑な味わいや、料理とのペアリング対応。「アルコールの代わり」以上の「ひとつの新カテゴリー」として位置づけている。
これはデータで見ても明らかです。
🇺🇸2025年アメリカ
米国内の小売店におけるノンアルコール飲料の売上が前年比 21.9%増加。
消費者の47%が、同じ外出の機会にアルコールとノンアルコール飲料を混ぜて楽しんでいると回答。
🇬🇧2025年イギリス
低・ノンアルコールスピリッツの売上が前年比で85%増加。
なぜこのような差が生まれているんでしょうか?
1つ目の大きな要因は「食習慣の違い」だと捉えています。日本は食中時間が長く、テーブル席に座って何かを食べながらお酒を飲み続ける文化。
一方で欧米ではご飯を食べてからバーに行き、ナッツ程度で立ち飲み等をするシーンが多いです。実際に僕もニューヨークに住んでいた頃にそういったバーで「モクテル(ノンアルコールカクテル)」を飲んだことがあります。「飲めない人がバーで楽しめる嗜好品」としての文化が既にありました。
モクテルを片手に音楽を楽しむようなバーがあったりもします。この食習慣の差が、ノンアルへの期待値を全く違うものにしていると思います。
またもう1つの大きな要因としてはマーケティングの違いがあります。低・ノンアルコールスピリッツを具体的に誰がどのようなシーンで飲むのか、そのカルチャーづくりをやってのけるようなマーケティングを展開している会社は日本にはないのではないでしょうか?
そこで紹介したいブランドがAthletic Brewingというクラフトビールブランドです。
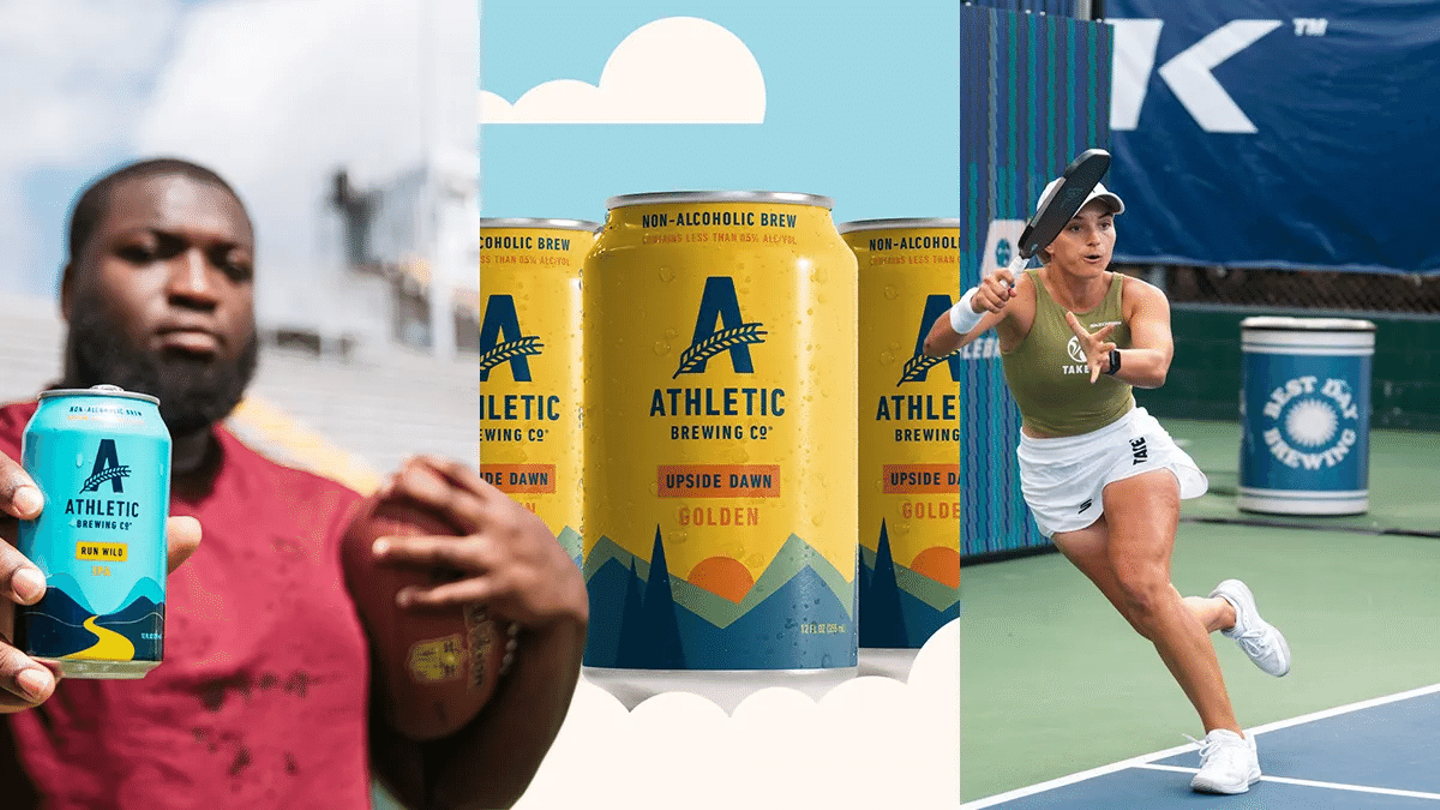
クラフトビールブランドなのに、広告はスポーツシーンという異色の組み合わせ
ノンアルコール専門のクラフトビールブランドで、年商約200億円。「スポーツシーンにフィットするビール」というニッチカテゴリに特化することで成功を収めています。
ウェルネスカルチャーの流行に伴い、スポーツを日常的にするようになった人が「ビールのような喉越しと爽快感をもたらしてくれて、かつヘルシーなものを求めている」という絶妙なインサイトをついています。
また、IPA、スタウトなど、ビールに味わいを求める米国の習慣にもあうSKU展開となっています。(通常の醸造プロセスに約12〜15回の変更を加えることで、完全に発酵して0.5%未満のアルコール度数に調整されたビールを醸造できることがわかったとのこと、ものづくりへの深堀りもすごいですね)
このような、大手が拾わない小さなマーケットだからこそ、インディーブランドが入る価値があると僕は思っています。シーンを取りきって大きいリターンを目指せるなら、ニッチでも十分魅力的なビジネスです。
シーンを定義した者だけが、新しいカテゴリーをつくれる——これが今のアルコール市場の最大の機会だと思います。
――――――――――
■「小売に配架して勝つ」というまやかし
そして、これからドリンクブランドを立ち上げる時に絶対に直視すべきなのが、チャネル展開の現実です。お酒のEC化率は、わずか4%台。アパレルや化粧品と比べて、圧倒的に低い数字です。「ECで売れない商材」の代表格と言っていいレベルです。
そうなると当然、小売の商流に乗りに行くという発想になります。しかしここに大きな落とし穴があります。新規でカテゴリーに参入する人は「ドラッグストアやバラエティストアに置いてもらえれば認知が広がって勝手に売れる」と考えがちですが、これはまやかしです。
小売はそもそも薄利多売のビジネスで、在庫回転率が重要。ブランドの認知度や売れやすさを基準にバイヤーは棚を組むので、新興ブランドが大手の牙城を崩すのは至難の業です。
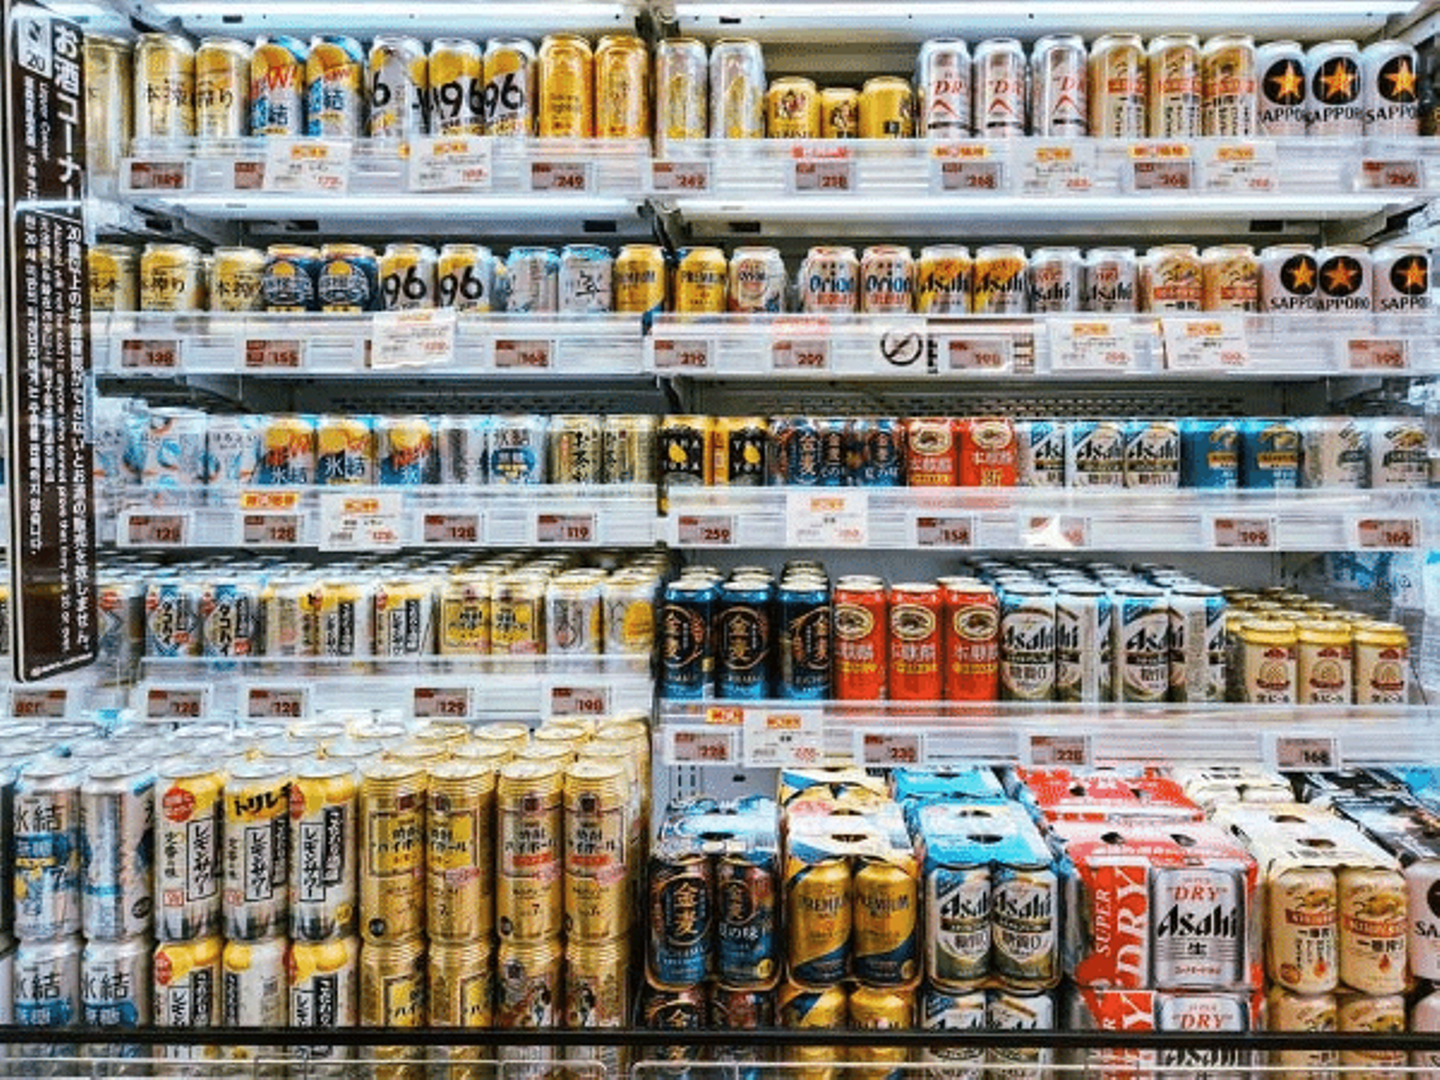
お酒コーナーはほとんどが大手メーカーですよね
また当然メーカーに対しては「売れるためのプロモーションをどれくらい頑張ってくれるの?」というプロモコスト負担が強いられます。インディーブランドが勝つためには、卸先である小売店にも勝たせてあげる構造を作る必要があるわけです。
どのチャネルならより多くの人に手に取ってもらえるか?というのは、各ブランドが直面する大きい課題です。認知して購入してもらうフロー設計、味を体験してもらうための場作り、それをどれくらいのリソース・頻度・規模でできるか。
「卸に置けば勝つ」という考え方をどこかで捨てて、独自の戦い方を見つけた者だけが、拡大できる——そういうマーケットだと、僕は捉えています。
――――――――――
■国内3ブランドが示す、3つの異なる勝ち筋
では、その独自の戦い方をどう見つけるか。
国内で活躍しているブランドを見ていくと、異なる3つの勝ち筋が見えてきます。
① エシカル・スピリッツ——時代性 × コミュニティ起点
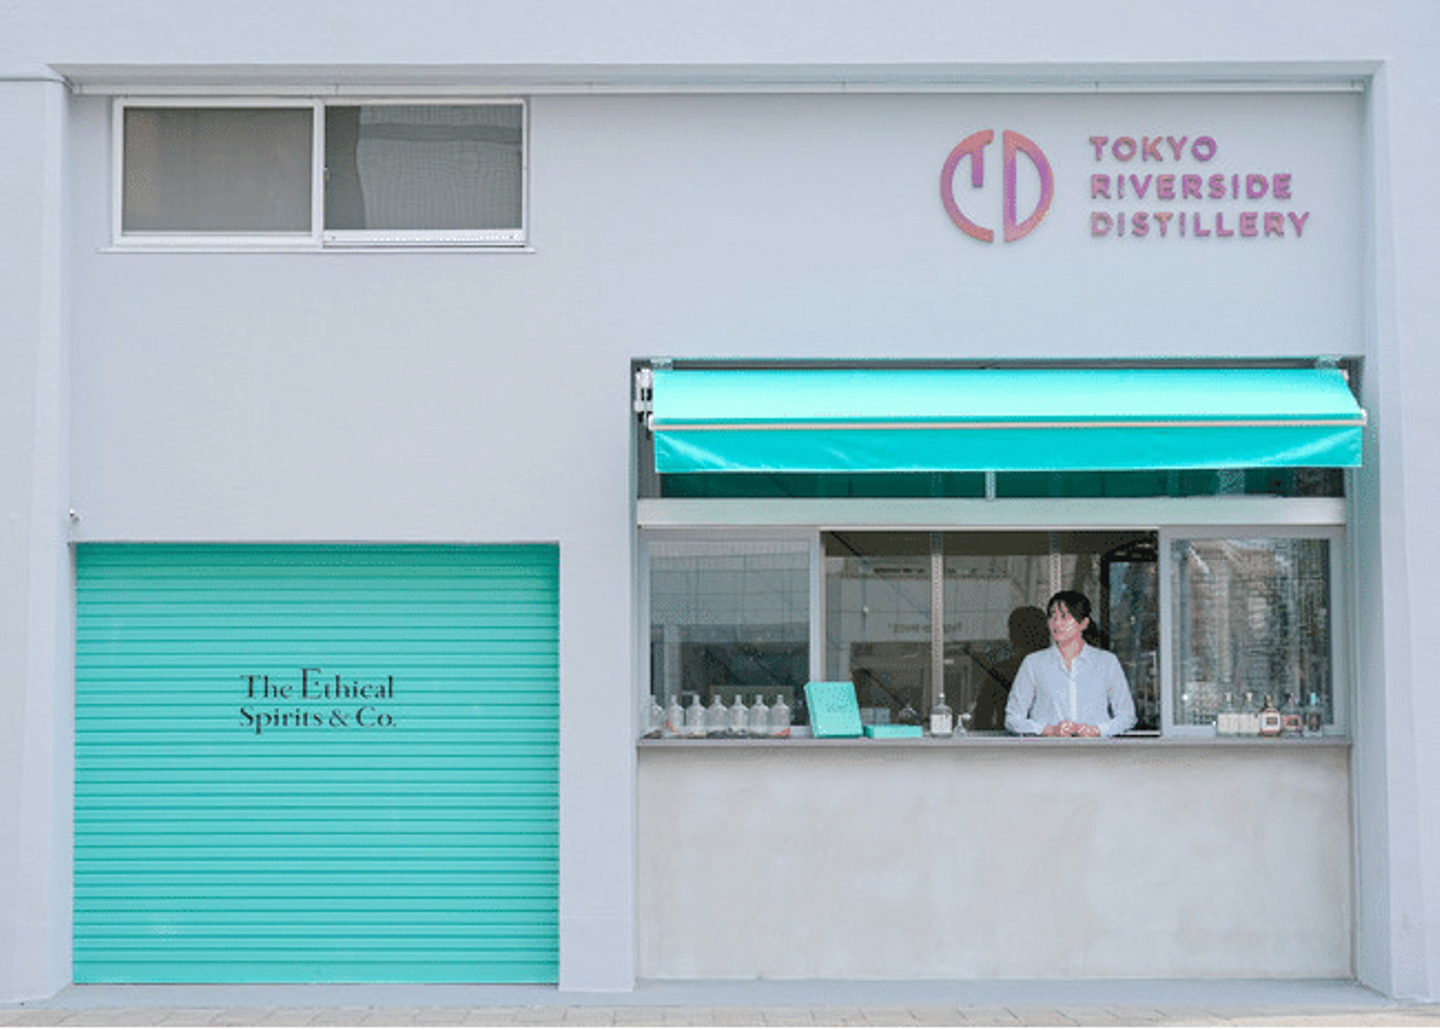
エシカル・スピリッツの「東京リバーサイド蒸溜所」
ティファニーカラーを使った美しいボトルデザイン、サステナブルという時代性に乗ったブランドストーリー、何より味も美味しい。さらに直営ストアとダイニング、蒸溜所がくっついた「蔵見学して直売所もあって、飲食店も楽しめる」体験拠点を東京に作っています。
世界観をしっかり届けてファンを作るための投資する、ニッチブランドのお手本のような戦略です。
② SAKE HUNDRED——直販EC×海外中心×ラグジュアリー市場への再定義
代表の生駒さんが2018年頃に立ち上げた日本酒ブランド「SAKE HUNDRED」。
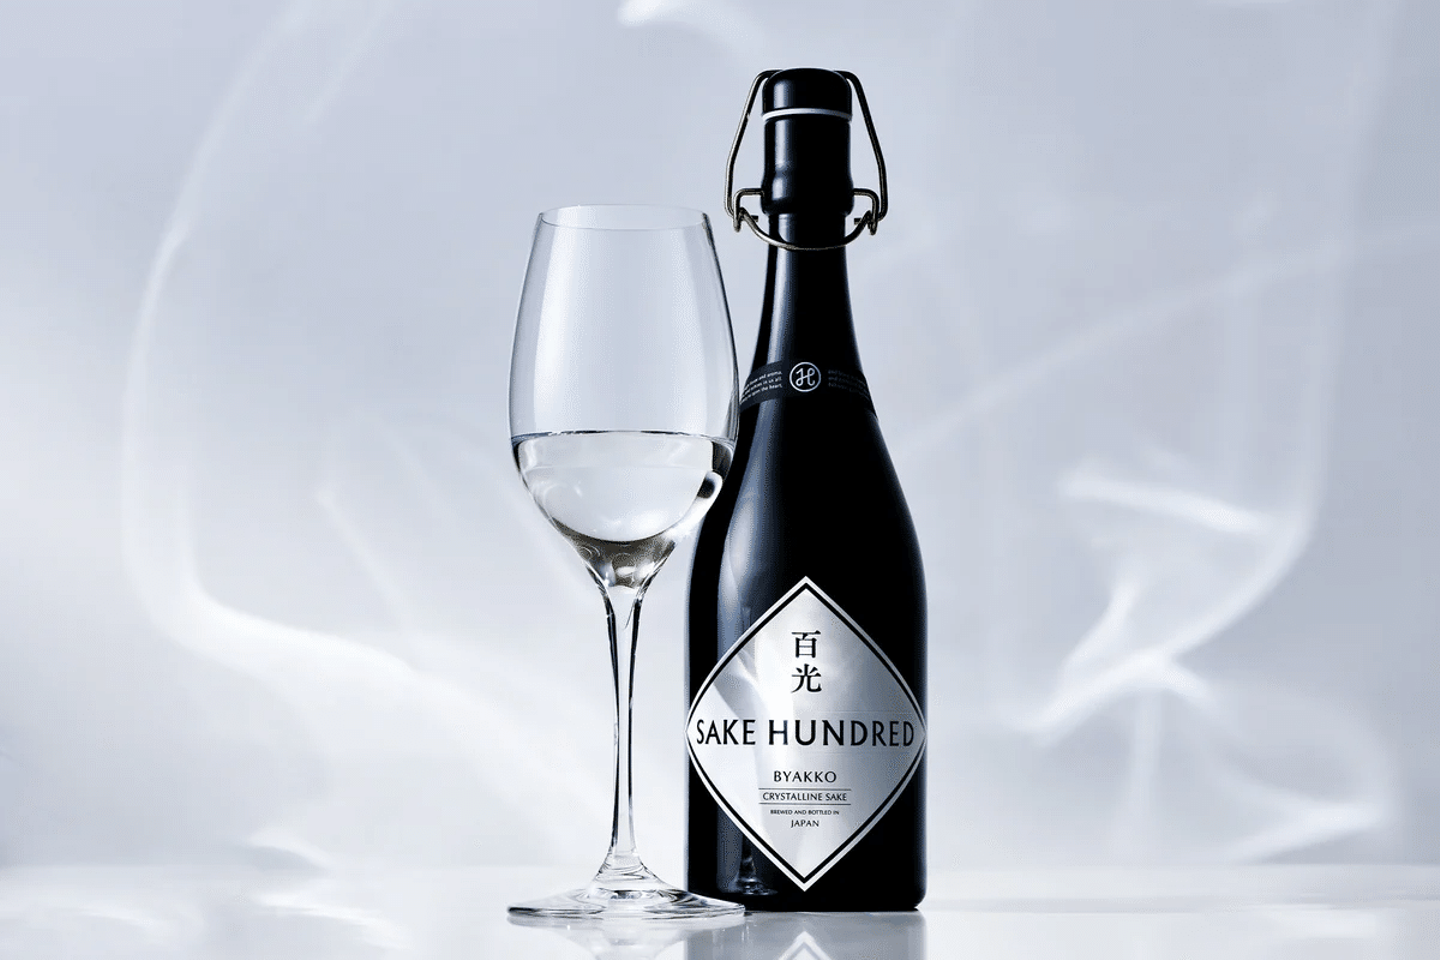
人気商品「百光」
代表商品「百光」はECで桁違いに売れていますし、100万円クラスの商品もあります。
ブランドアドバイザーには元エルメスジャパンの社長を据え、ラグジュアリー哲学をブランド設計の中に組み込んでいる。卸を経由せず直販ECからスタートし、海外中心に星付きレストランへ直接アプローチしていく——本当に一流の人に届けることだけを徹底しているブランドです。
日本酒という「大衆向けの飲み物」というイメージから脱却して、ワインやウイスキーと同じ土俵で勝負しに行っている姿勢が、僕は本当に好きです。
③ UCHU BREWING——職人気質のプロダクトアウト×ファンモメンタム
クラフトビール界で、熱狂的なファンを抱えるブランドです。
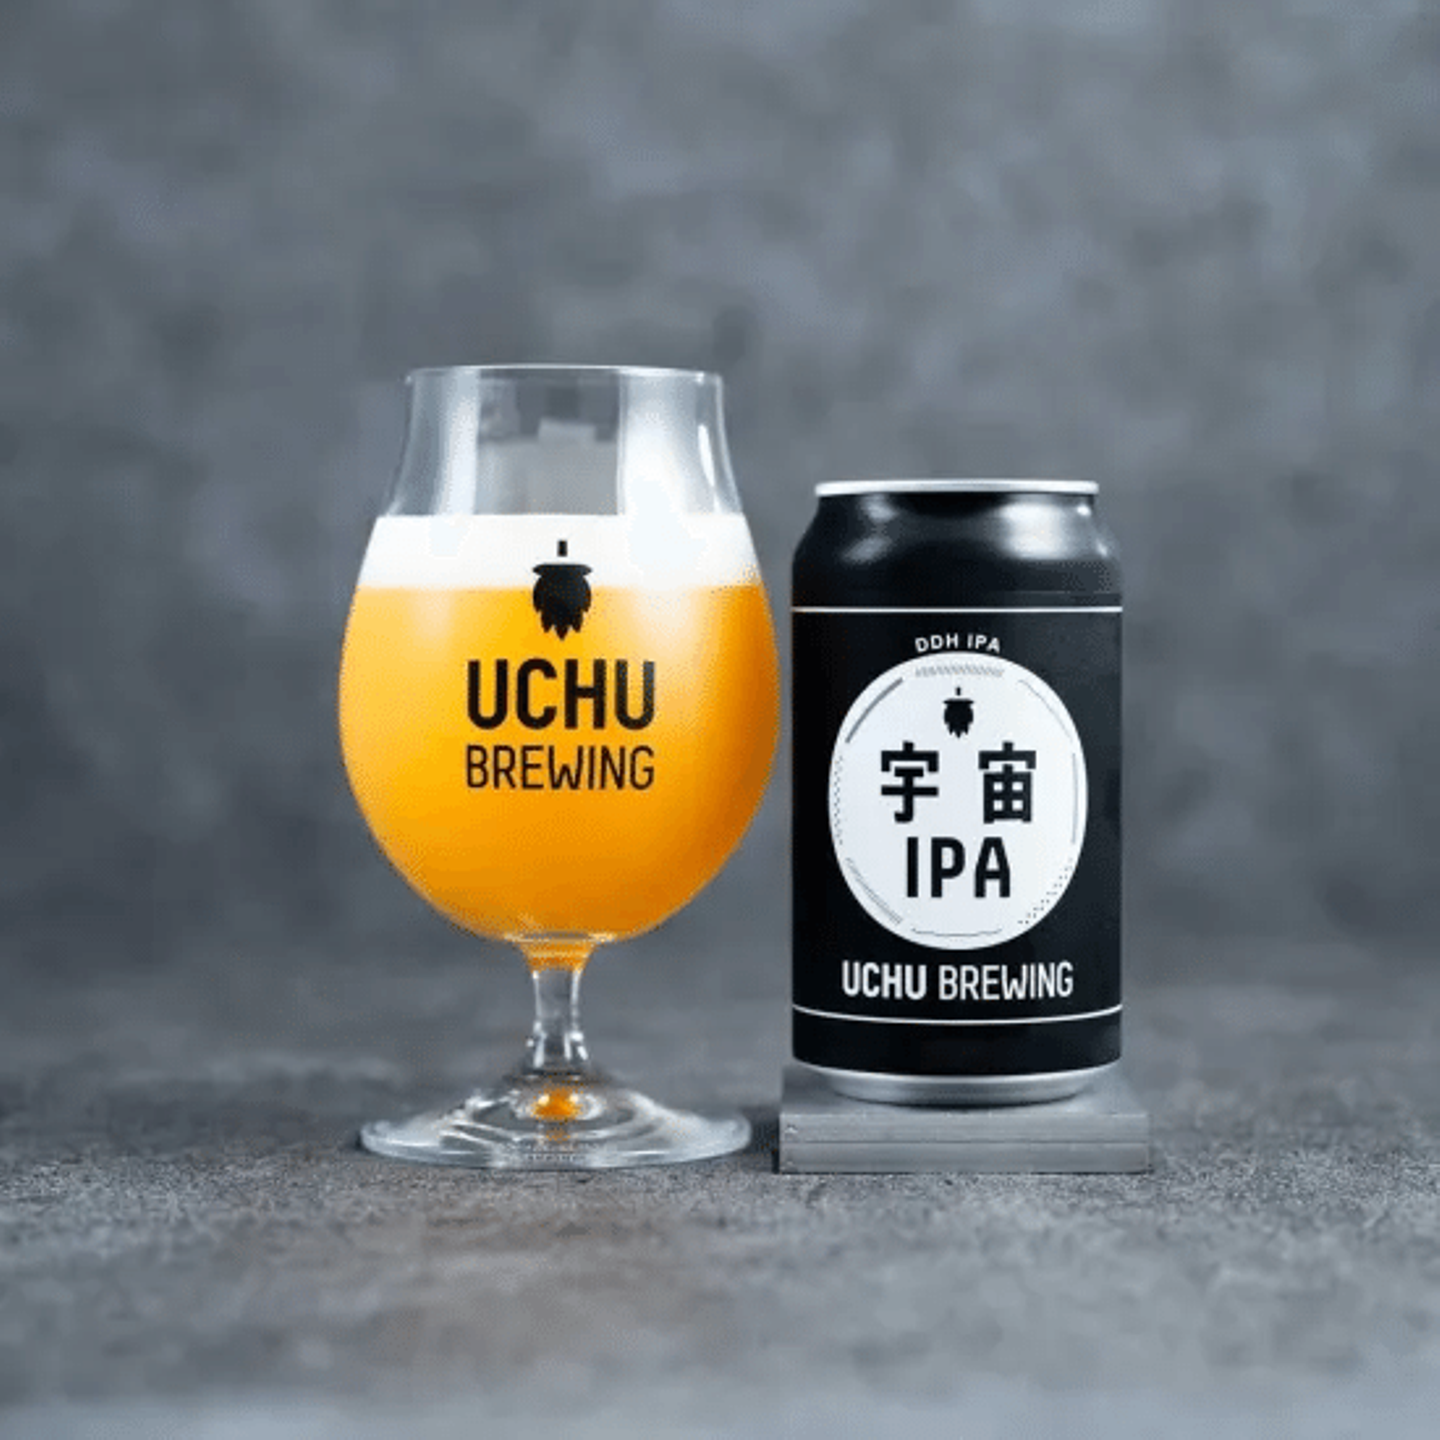
EC即完がデフォルトで、過去の人気ロットやコラボがほぼ再販されない、まるでアパレルのシーズンコレクションのような販売スタイル。値段はビールとして高いし、もはや「従来のビールに求められた喉越し・爽快感」とは違うレイヤーにいる嗜好品です。
職人気質で「とにかくいいものを作る」プロダクトアウトに徹していたら、業界の一流の人たちが「うわすごい」と言い始めて広がったという、マーケティングさえも「味へのこだわり」から実現してきた、ブランドの哲学が強く感じられるのがUCHU BREWINGです。
ドリンクブランドを一度やった身として感じるのは、当たり前ですが「飲食は味が一番重要」だということ。この3者は全くアプローチが違いますが、共通するのは「既存商流に乗らずに、独自のチャネルと体験設計で勝ちにいっている」ことです。
――――――――――
■今、僕がアルコールブランドを立ち上げるなら
最後に、いま僕がもう一度アルコールブランドを立ち上げるとしたら、何をやるかをシェアしたいと思います。
ECでの販売は行います。ただ、ECを「買い場」だけで完結させるのではなく、体験できる場をセットで設計する形にします。
具体的には、浅草のようなインバウンドが集まる場所に、小さい坪の販売拠点を持つ。
そして都心部にも、立地の高さを諦めて小さい坪単価で、「飲める場×売れる場」が一体になったスポットを作る。スプリングバレー(代官山にあるビールのブルワリー)や、エシカルスピリッツの蒸留所、虎ノ門蒸留所のジンファクトリーのように、作っている場所がそのまま見えて、そのまま販売所になる。
この「しずる感」が一番モメンタムを作れると思っています。味にこだわり、お客さんに楽しんでもらえる体験をつくる。
地道な商売のようなスタートが最も近道ではないかと思います。
――――――――――
■ブランドビジネスをつくり・育てる人へ
アルコールカテゴリーは、僕にとって「いつかチャレンジしたい領域」です。理由は3つ。
1つ目は、世界に繋がれるカテゴリーであること。食やドリンクは、グローバルな評価を受けやすい領域です。
2つ目は、単価が高くても評価されやすい付加価値を作れる可能性があること。ブランド価値を創ることが大事だと考えています。
そして3つ目は、ブランドエクイティの作り方は化粧品・ライフスタイル領域と同じ構造だということ。売り方や広げ方のローカライズは異なるけれど、根っこにある「大事にしたいエクイティ」の組み立て方は、僕らがこれまで取り組んできた領域と同じ構造です。
人が「楽しい」を提供できるカテゴリーで、その喜びの総和が売上につながる事業を作れたら、これは本当にエモいなと思っています。そういうチャレンジを、僕たちV inc.も実現していきたいと考えています。
――――――――――
僕たちV inc.はブランドビジネスの成長を支援し、また、生み出し続ける会社です。だからこそ今、本気でブランドビジネスを創る広義の仲間を探しています。
・2026年、新たにブランド事業にチャレンジしたい経営者の方
・今の自身で運営しているブランドを真の意味で成長させたいブランドオーナーの方
・自分のクリエイティブで、世界を熱狂させるようなブランドを作ってみたいクリエイターの方
僕たちV inc.はブランドビジネスをつくり、育てるための最高の土台づくりとなるよう日々研鑽し、進化していきます。もし今、あなたがブランド事業の成長に壁を感じているなら、あるいはこれから本気でブランドを作りたいと考えているなら、ぜひお話しましょう。
少しでも今日の内容が考えるヒントになると嬉しいです。
本日も最後までお読みいただきありがとうございました✌️
――――――――――
この記事は、V inc.のnoteから転載しています。
V inc.のほかのnote記事はこちら