「勝つべからざるは己に在るも、勝つべきは敵にあり」
ECビジネスがメディアなどで語られる時、そのほとんどは華々しいブランド戦略やマーケティングの手法論に終始しています。そこで今日は、「ECはマーケティング勝負だと思われがちですが、「実はファイナンス、財務管理が肝である」というお話をします。
「いやいや、ECはブランディングとマーケティングでしょ」と思うかもしれません。
確かに最も重要なことは、お客様に価値を届けることです。当然それも大事なのですが、いま経営に携わっているブランドや新たにご相談をいただくブランドで、「売上は伸びているのに、資金繰りに苦悩していて、やりたいことが実現できない」という状況は本当によく見受けられます。
冒頭の孫氏の引用は、「勝利できるかどうかは、敵が隙を見せたり、態勢を崩したりする瞬間(マーケットの状況)に依存するが、自分が負けない態勢を整えることは、完全に自分自身の努力や準備次第である」という意味です。
そこで今回は、多くのブランドが見落としがちな守りを固める戦い方についてお話します。
――――――――――
■ 1. なぜブランドは売上が伸びてても資金ショートするのか
■ キャッシュ・コンバージョン・サイクル(CCC)の罠
財務において重要な指標の一つに「キャッシュ・コンバージョン・サイクル(CCC)」があります。
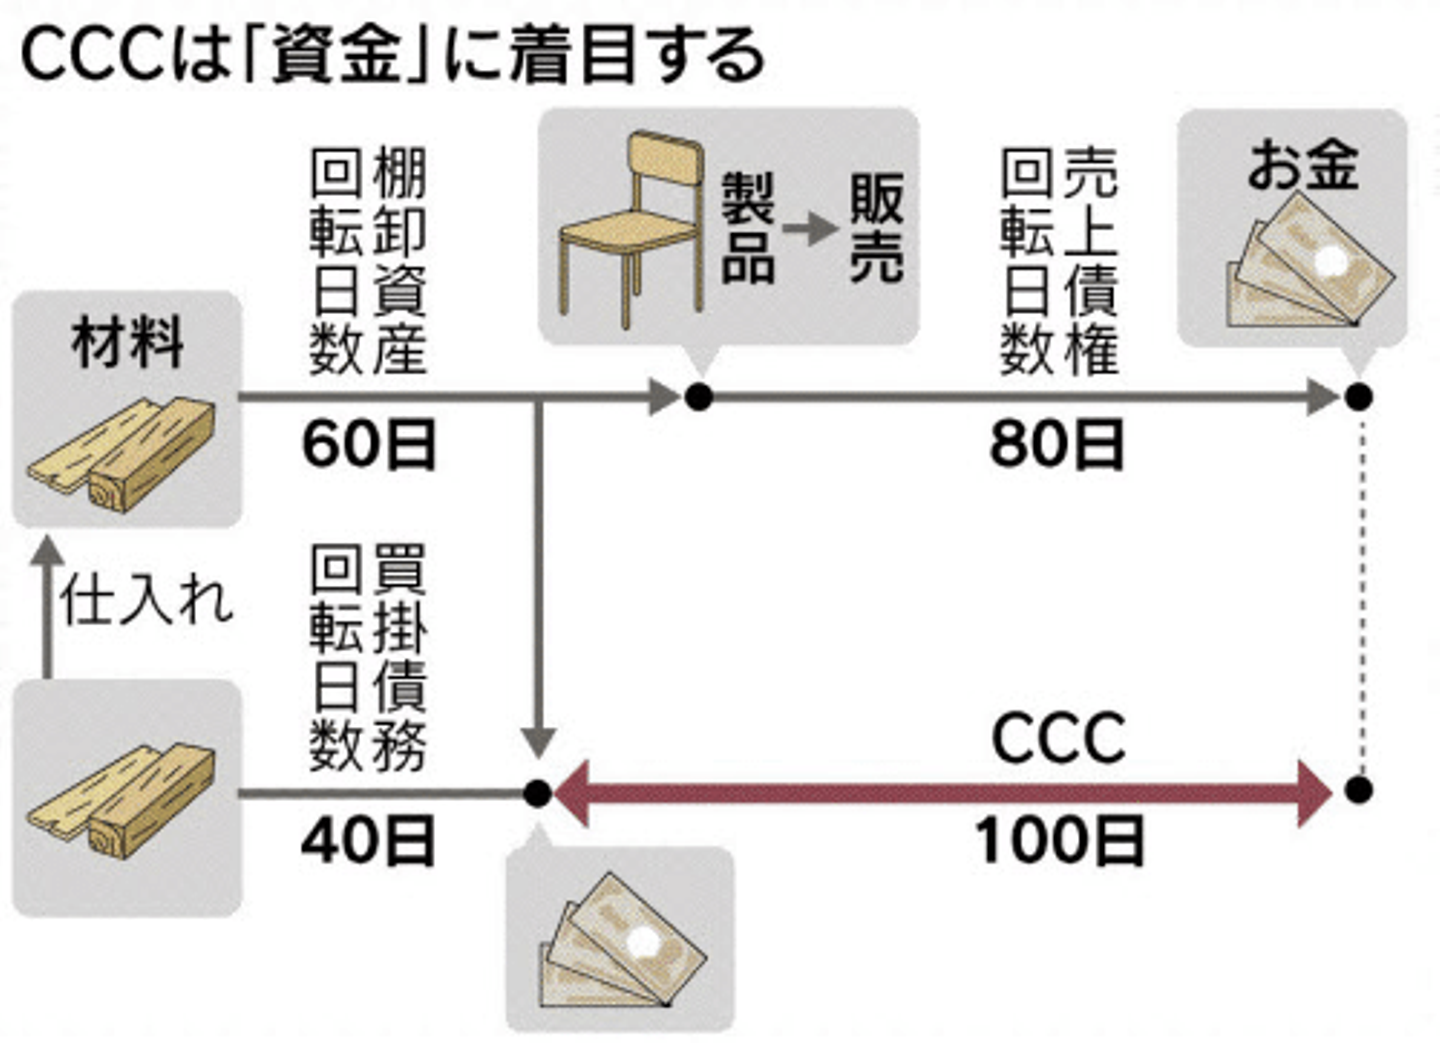
簡潔にまとめると、仕入れの現金を投入してから、販売により現金として回収するまでの日数。例えば、化粧品やファッションビジネスは構造的に、このサイクルが長くなりやすいビジネスです。つまり、「生産開始から販売、そして入金されるまでのリードタイムが長い。」
そのため急成長しているブランドでも、一見派手なアウトプットをしていて潤沢な資金がありそう。しかし実際は口座残高が少ない、なんてことがよくあります。また、何度かリピート購入をしてもらって初めて広告費が回収できるようなブランドも同様の課題を抱えています。
この「回収までの期間(=CCC)が長い」という構造に対して、経営としてどう向き合うかが課題です。
ここで重要になるのが、「資金繰り、キャッシュフローマネジメント」です。
■ 支払いと回収のコントロール
資金繰りを改善するためのレバーはいくつかあります。まず、支払い・キャッシュアウトのタイミングを遅らせること。
これはサプライヤーさんとの交渉になりますが、前払いではなく、請求書を受け取ってから数ヶ月後に支払う契約に出来れば、手元のキャッシュを残せます。
もちろん、これには「ちゃんと払ってくれる会社だ」という信用力が必要です。決算書を開示して透明性を示したり、規模が大きくなれば商社を間に入れて支払いを代行してもらうことも可能です。資金繰りが苦しい中、こういった交渉をうまく出来ていない会社は実は多いです。
一方で入金・キャッシュインは早める必要があります。EC(B2C)ビジネスの良いところは、販売から入金までのサイクルが比較的早いことです。EC比率が高ければ、資金繰りは良くなります。
しかし卸取引(B2B)の場合、入金リードタイムが長くなりがちなので、入金を早めるための工夫や卸先が条件を譲歩してても取り扱いたいと思えるような材料を揃える、ひいては本質的に良いブランドであることが求められます。
重要なのは、
・製造費やプロモーション費がドカンと出るタイミング
・入金のタイミングが釣り合っているか
の2点を常に確認すること。
算多きは勝ち、算少なきは勝たず。資金繰りの健全性をモニタリングする「健康診断」を、僕らはどのブランドでも創業期から毎月欠かさず行っています。
――――――――――
■ 2. 利益の可視化と「隠れたコスト」の正体
■「どんぶり勘定」からの脱却
多くの事業者が陥る罠として、「原価率」や「広告の成果」だけで利益を見積もってしまうことがあります。
「原価30%だから、70%利益が出るじゃん!」
「ROASがあっているから大丈夫!」
と思っていると、痛い目を見ます。
ECビジネスには「隠れたコスト」が山のように存在します。
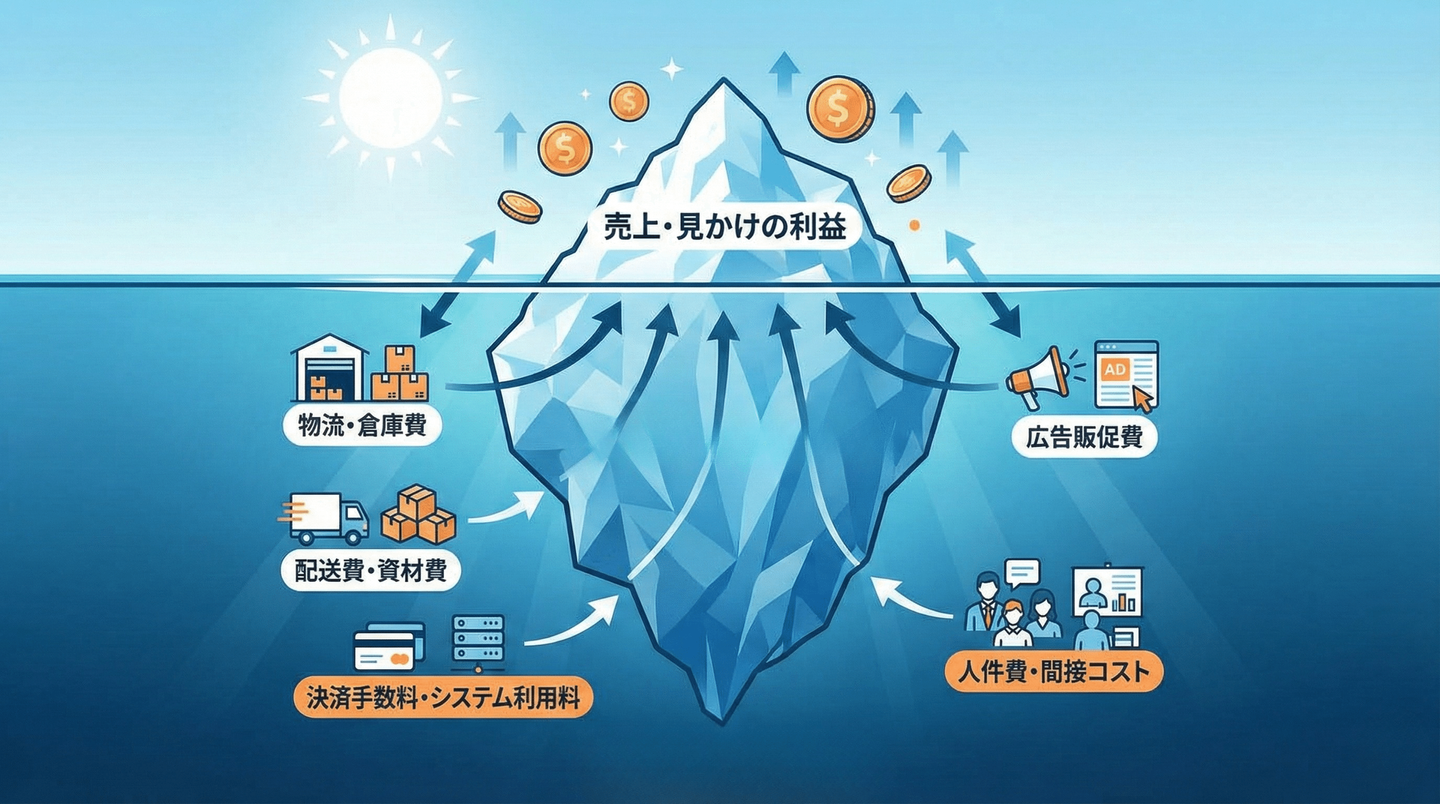
読めない・想定しづらいコストが他にも沢山でてくる
特に見落としがちなのが、物流倉庫などの変動費や間接コストです。荷造り運賃、資材費、チラシなどの同梱物を入れる作業費(チラシ1枚入れるだけでも作業工賃がかかります)、システム手数料……。
これらは一つ一つは小さくても、積み上がると想定外の金額になります。気づいたときには利益を食いつぶしている、なんてことはよくある話です。
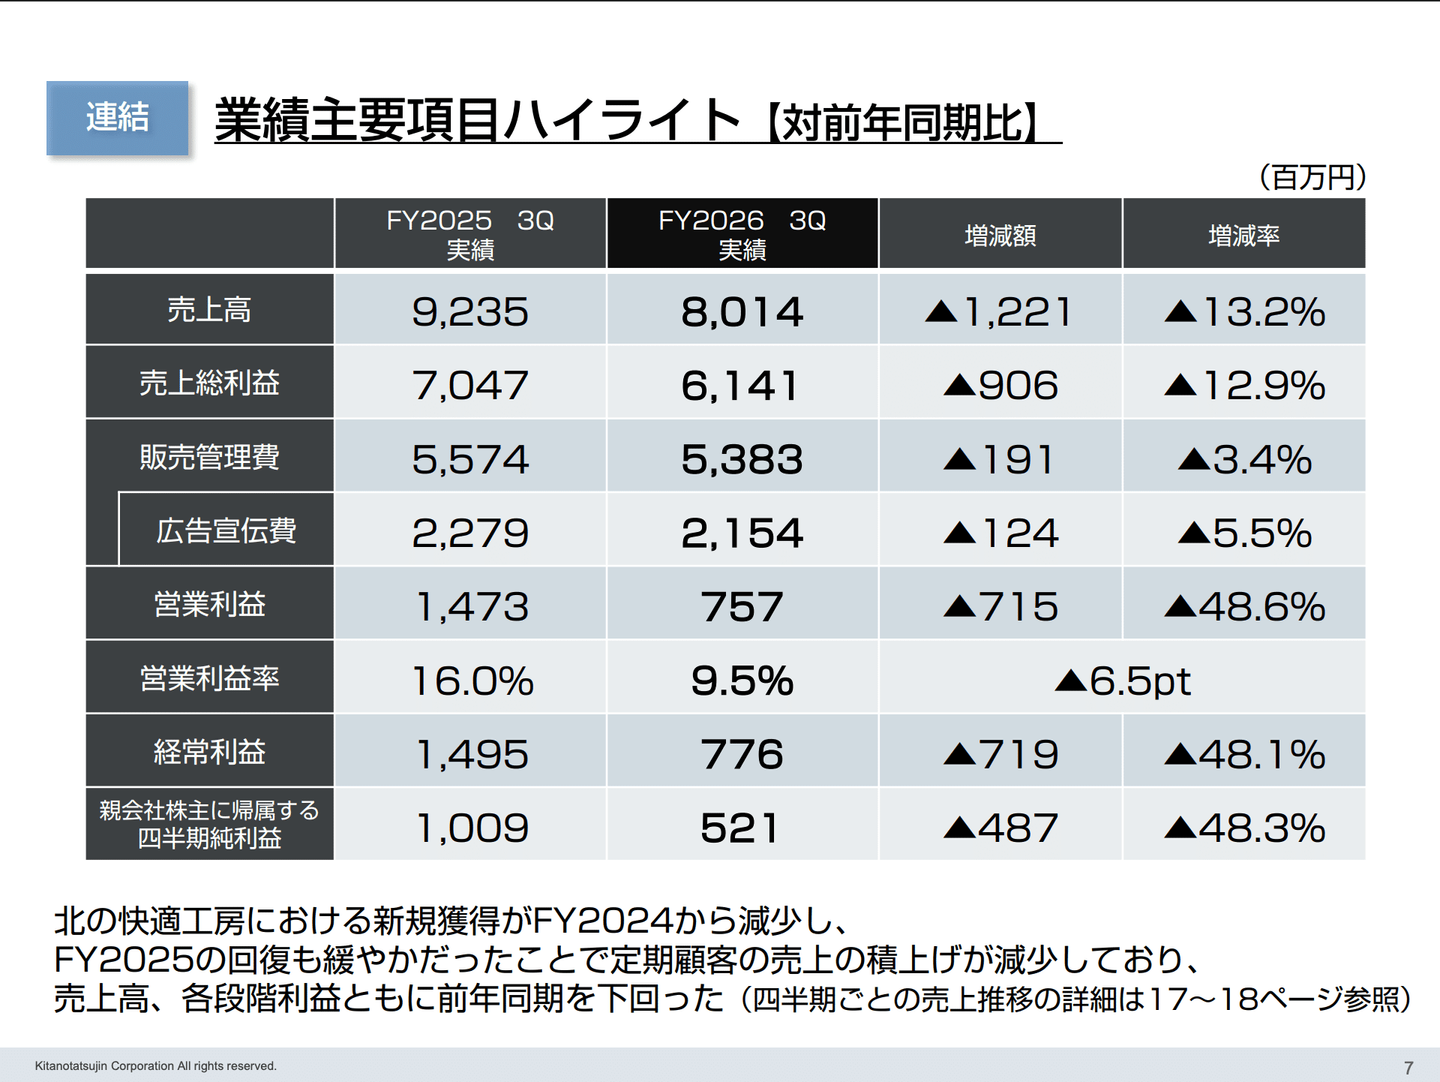
北の達人コーポレーションの決算より、コスト管理が上手なことで有名な会社でも販売管理費率は皆さんの想定より高いのではないでしょうか
■ 日次・単位ごとの利益管理
「利益を可視化する」ことが、"客観的には当たり前に思えるのに"多くの事業者に欠けている観点です。
僕たちの携わるブランドは、月次決算を締めて可視化をするようにしています。
(実は多くのブランドがきちんとは出来ていないでしょう)
ただし本来ブランドビジネスの経営者に求められるのは、月次決算を待つのではなく、「今日売れた1個の商品に対し、全ての販管費(物流、決済、販促費等)を引いていくら残ったのか」を可視化する視点が不可欠です。
僕らが推奨しているのは、売上に対する各コストの比率(売上対比)を徹底的にモニタリングすること。ECモールや広告運用においては、売上だけでなく、原価・配送費・決済手数料などを引いた「純粗利※」が残っているかを確認する。ここが甘いと、売れば売るほど赤字を垂れ流す構造になりかねません。
※純粗利は北の達人コーポレーションの木下勝寿さんが提唱した概念。
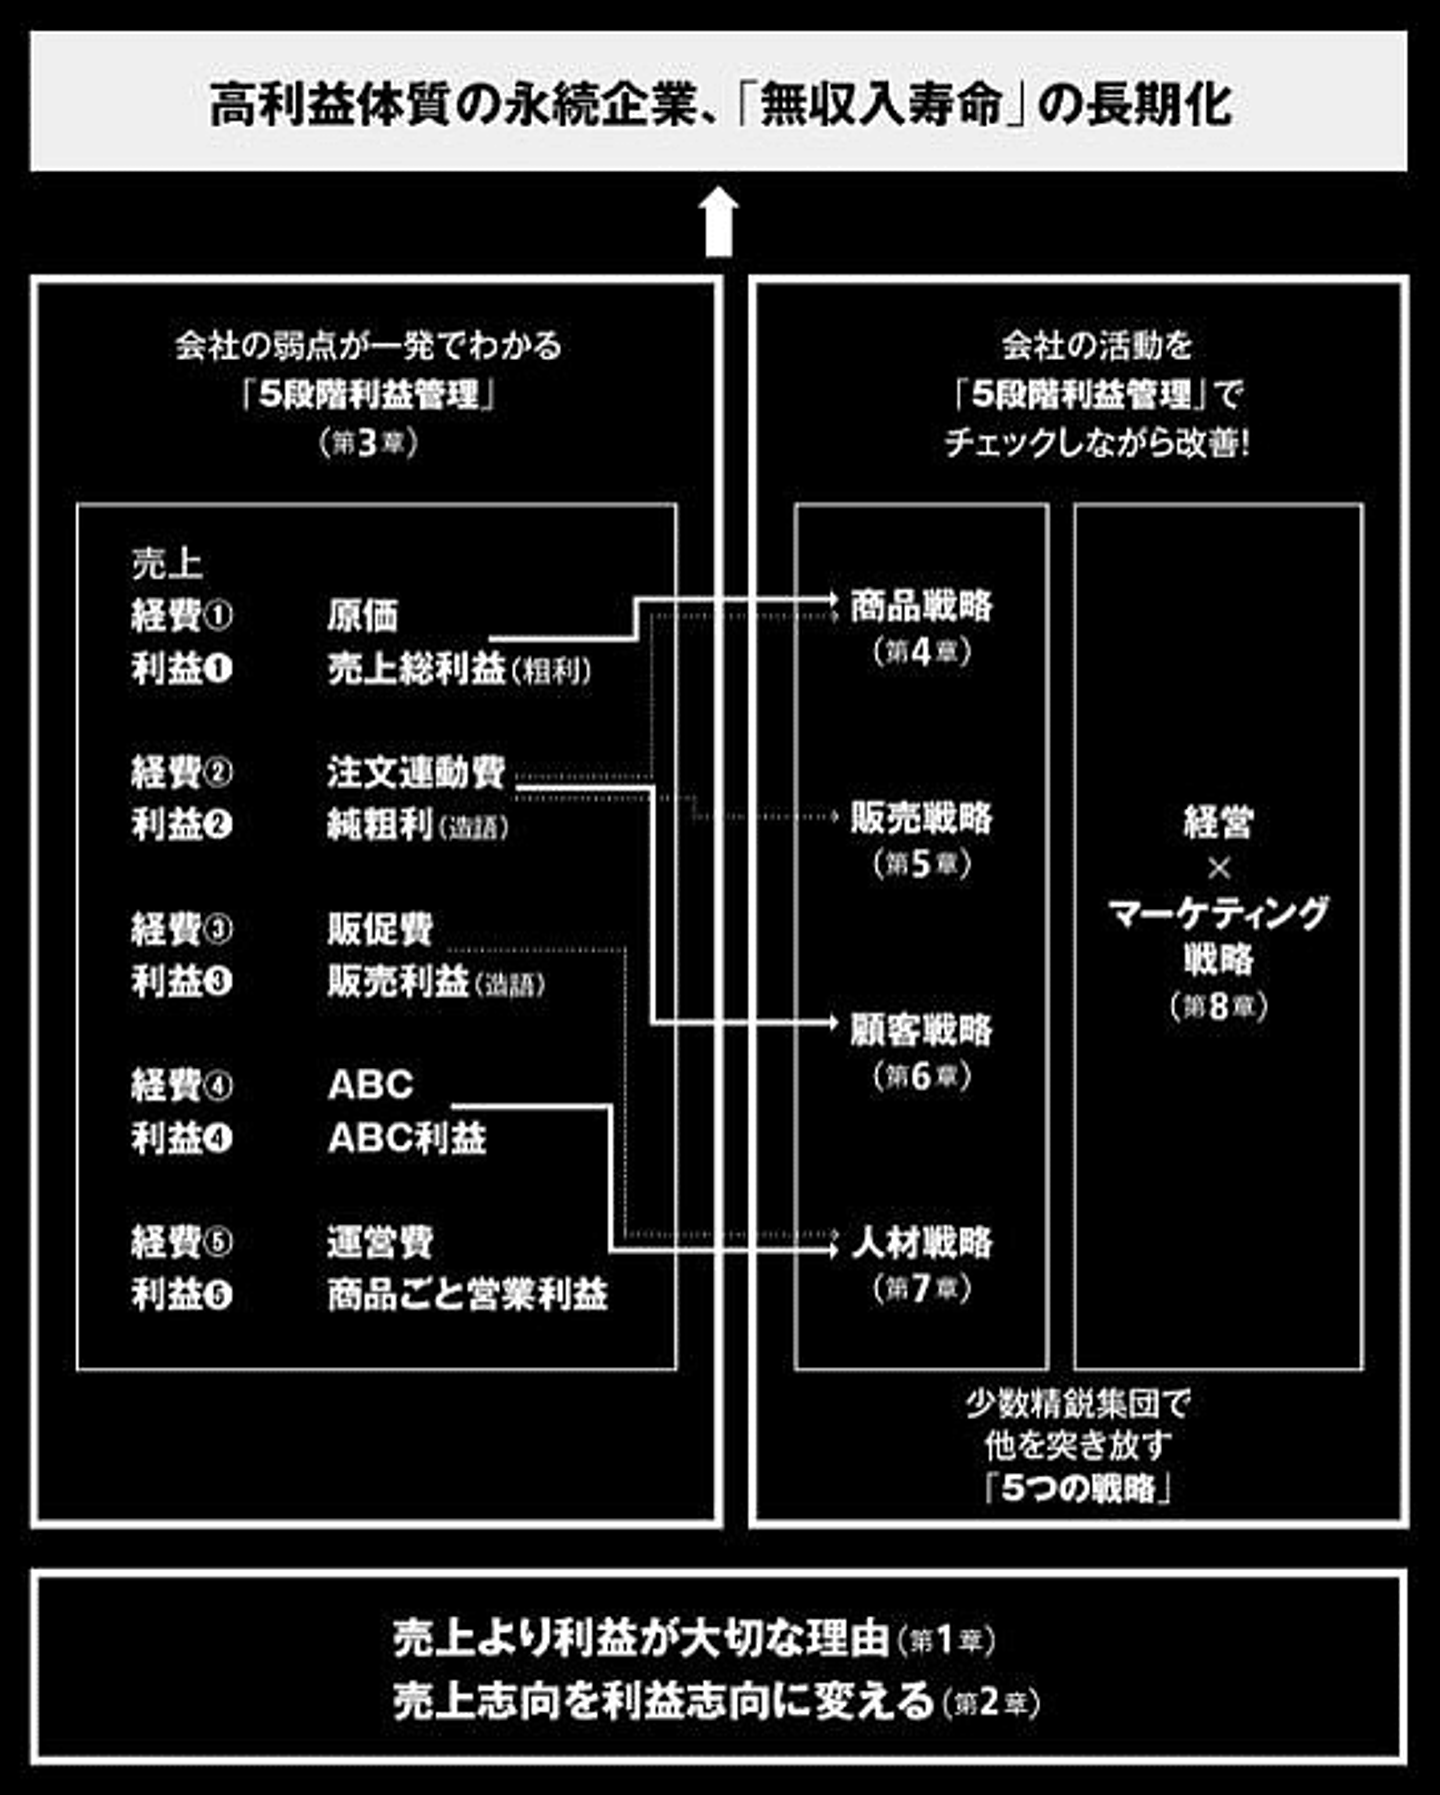
木下さんの著書「売上最小化、利益最大化の法則」より
――――――――――
■ 3. フェーズ別・財務戦略とPLの作り方
以前、「PL責任を持たなければ仕事ではない」という記事でも書きましたが、PL(=損益計算書)は事業の「成績表」であり、外部に対する「約束」です。ただ、そのPLの作り方や意味合いは、事業フェーズによって大きく変わります。
■【Phase 1:立ち上げ期】突破力と軍資金の確保
創業期(0→1フェーズ)において、あまりに精緻なPLを作り込むことに僕はあまり意味を感じません。実績データがない以上、当たるかどうかなんて誰にもわからないからです。(数字の蓋然性を作れないという意味で)
この時期に重要なのは、利益率を細かく計算することよりも、「どうやってトップライン・売上を作るか」という突破力です。
そしてもう一つ重要なのが、事業を拡大するため「軍資金の確保」です。方法は主に以下の3つです。
・利益の再投資
・デットファイナンス(=融資)
・エクイティファイナンス(=出資)
ブランドビジネスにおいて最も健全なのは、もちろん利益を再投資すれば事業を拡大していける状態です。
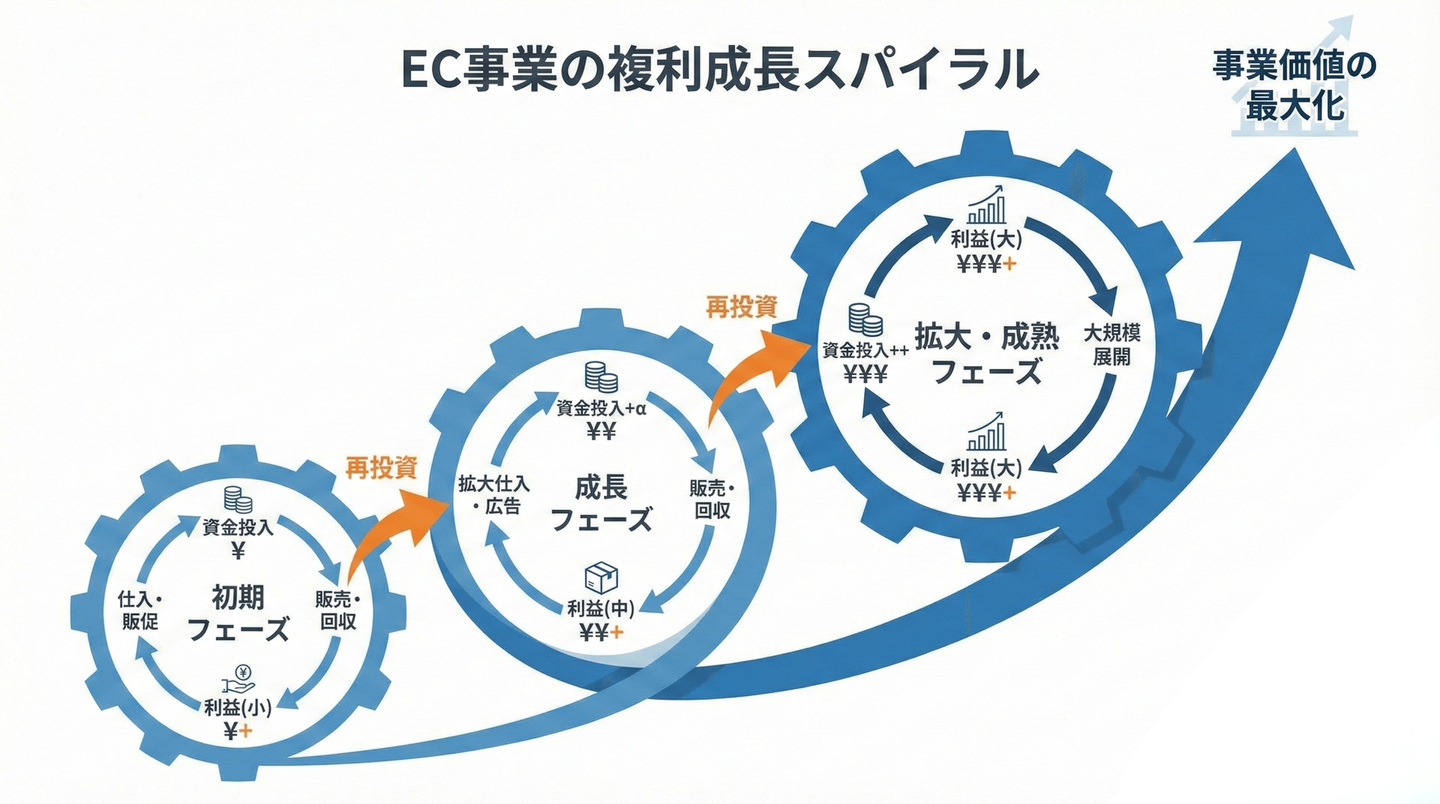
ブランドは複利を効かせて成長する状態を目指す
しかし事業は水物、何が起こるかわからないので、必要に応じて銀行融資を活用できる状態にしておくことが望ましいです。「実績がないなら借りられない」と思うかもしれませんが、信用金庫を通じて保証協会の保証付き融資を受けるなど、様々なプランが存在します。
そして初期は突破力と言いましたが、最低限の守りを固めるため、初期からキャッシュアウトとキャッシュインを健全にマネジメントすることは、生存率を上げるために非常に重要ですし、融資等を受ける際にも非常に有利に働きます。
■【Phase 2:拡大期】在庫リスクとスタンス
年商数億円規模になると、「在庫」という最大のリスクが登場します。
「在庫切れの機会損失」を恐れて商品を積むか?
それとも「過剰在庫」を恐れてキャッシュを守るか?
ここはキャッシュフローをどう管理して健全なリスクを取れるかという試算、また、「どこまでリスクを踏むか」という経営者のスタンスも反映されます。
■【Phase 3:成熟期】蓋然性と「時間を金で買う」
規模が大きくなると、過去の実績データを基にした「蓋然性」の高い計画が求められます。
ここでのファイナンスは、本質的には「時間をお金で買う行為」になります。借り入れた資金で事業投資を行い、時間を短縮して成長させ、その収益から返済していく。
だからこそ「スピード」が命になります。毎月返済が発生するわけですから、悠長なことは言っていられません。
兵は拙速なるを聞くも、いまだ巧の久しきを睹ざるなり。
――――――――――
■ 4. 攻めのファイナンス戦略
■ 市場シェア拡大のための踏み込み
もちろん、リスクを取らずに緩やかに出来る範囲で事業を成長させるだけでなく、勝負に出るタイミングも重要です。
ブランドのポテンシャルや全体のキャッシュ状況を見た上で、「短期的には回収期間が長くかかっても、市場シェアを取るためにあえて広告費を踏む・赤字を掘る」という判断も戦略的にあり得ます。なぜなら、一般的に市場シェアが高まると利益率や広告費用対効果は高まる傾向にあるから。
彼を知り己を知れば百戦危うからず。
シェアが高まることでカテゴリ内のブランドの「第一想起」が取れるようになり、指名検索やオーガニックでの購入が増えます。その結果、広告費をかけずに獲得できるようになり、長期的には収益性が高まる可能性が高いのです。
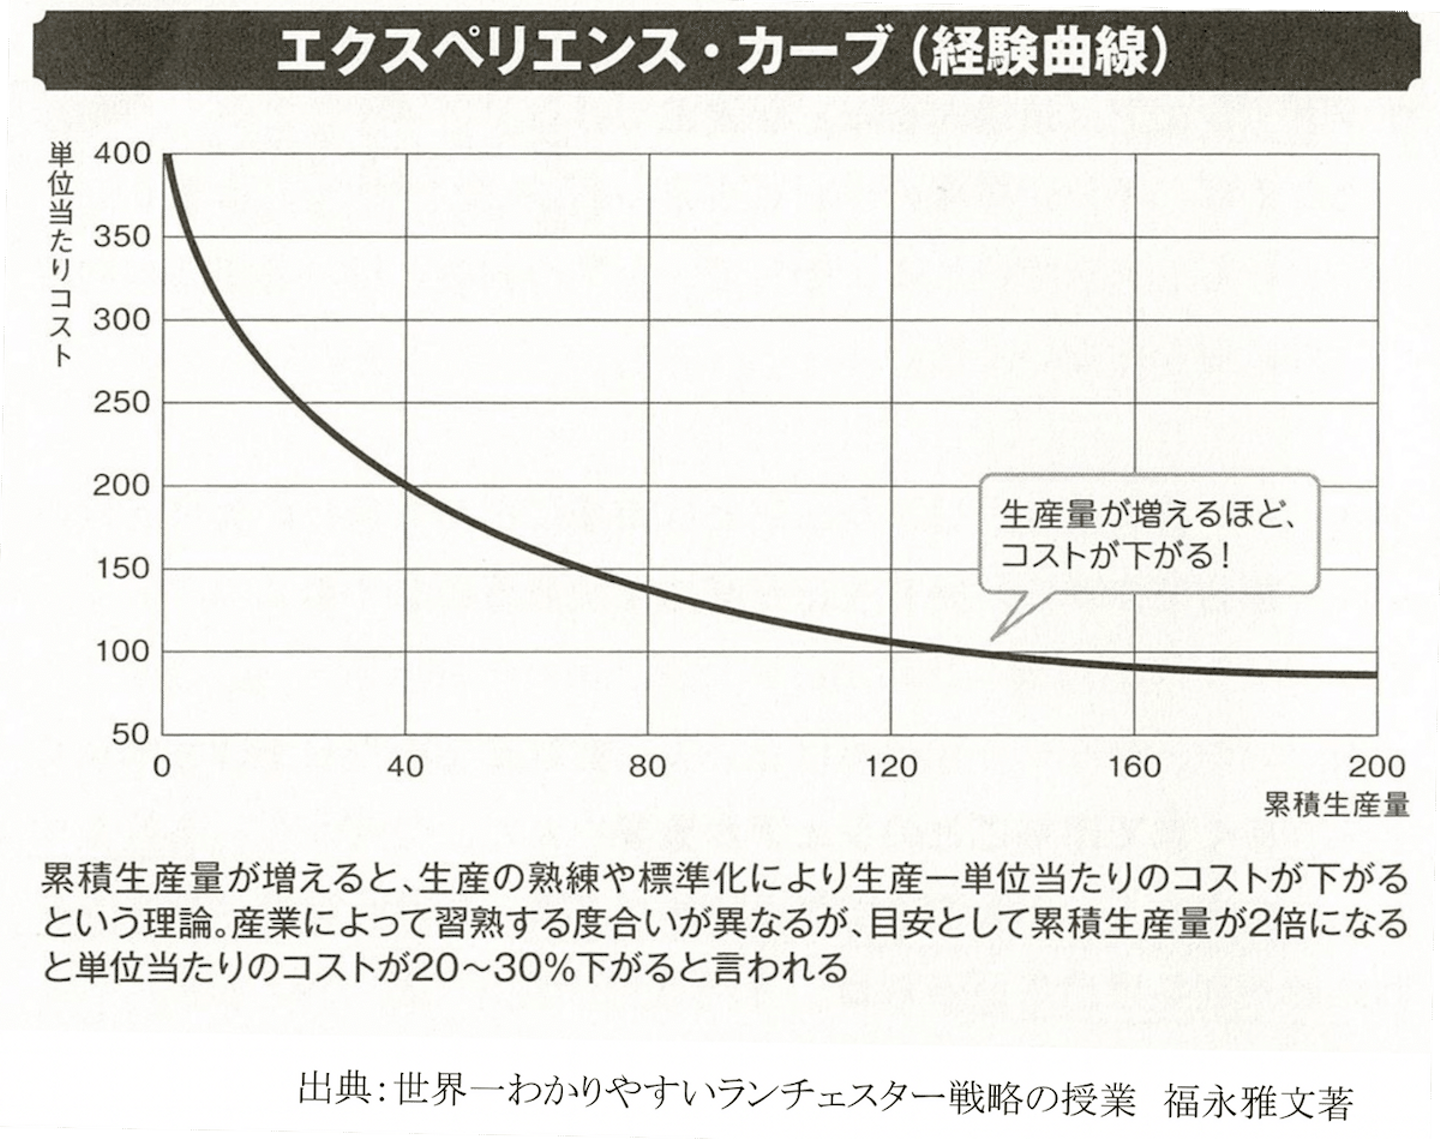
マーケティングコストの観点だけでなく、原価率も下がる傾向にある
■ 松・竹・梅のシナリオプランニング
ただし、これは「読み」が外れたら即死するリスクもあります。だからこそ、新しいチャレンジや大きな投資をする際は、「松」「竹」「梅」の複数のシナリオを作ることが大切です。
ここで一番重要なのは、「悲観シナリオ(=梅プラン)でも、資金ショートしないか」を確認すること。
「甘読み」で突っ込んで、予想が外れて「お金がありません」となったら、全てのブランド活動がストップしてしまいます。最悪のケースでも会社が潰れない計算が立って初めて、「良質なリスク」として事業投資を踏むことができるのです。
――――――――――
■ 5. 銀行融資を引き出すコミュニケーション
最後に、銀行から融資を受ける際のポイントについて聞かれることが多いので触れておきます。
簡単にいうと、金融機関に対して「ブランドへの情熱」は基本的に通用しません。
スタートアップでエクイティファイナンスが一般化したため、「起業家のビジョンと情熱でお金を集める」ことが語られるようになりましたが、融資を行う際に求められるのは
・実績
・数字の蓋然性
のみです。(+初期は経営者与信)
「こんなにかっこいい服を作りたいんです!」という気合いではなく、試算表や決算書を整備し、売上の根拠や数字の改善性を論理的に説明できるかが全てです。
経営者としては、
・事業計画を作る
・実績を出して信頼を積み上げる
・実績から蓋然性の高い成長シナリオを描く
というサイクルを回していくことが求められます。
僕自身も、決算書をできる限り綺麗に作り、未来の計画とその蓋然性を丁寧に説明することに尽力しています。
――――――――――
■ おわりに:財務はクリエイティビティの土台
財務戦略に万人に共通する正解はありません。自社のフェーズ、資金状況、目指す山の高さによって正解は変わります。
しかし、「お金が尽きたら終わり」というルールだけは共通しています。 攻めと守りのバランスを取り、財務という土台を盤石にすることで初めて、ブランドはそのクリエイティビティを最大限に発揮できるのだと思います。
LVMHも「経営とクリエイティブの分離」により成功している
――――――――――
■ ブランド事業が育つ環境をつくる
僕たちV inc.は、財務面はもちろん、様々な側面においてブランドビジネスをつくり、育てるための良質な土台となるよう日々研鑽し、進化しています。
・いま自分で運営しているブランドを、真の意味で成長させたいブランド事業者の方
・自分のクリエイティブで、世界を熱狂させるようなブランドを作ってみたいクリエイターの方
・2026年、新たにブランド事業にチャレンジしたい経営者の方
もし今、あなたがブランド事業の成長に壁を感じているなら、あるいはこれから本気でブランドを作りたいと考えているなら、ぜひお話しましょう。
今日は、ブランド事業を支える財務面について、かなり固い話をさせていただきました。少しでも皆さんのヒントになると嬉しいです。
本日も最後までお読みいただきありがとうございました✌️
――――――――――
この記事は、V inc.のnoteから転載しています。
V inc.のほかのnote記事はこちら