MCMC(マルコフ連鎖モンテカルロ法)は、複雑な確率分布(多くの場合はベイズ統計の事後分布)から直接サンプルを生成するための手法である。回帰係数の解析解が求まらないようなモデルでも、MCMCを回せばそれらしいサンプル列が出力される。
続きはこちらから。
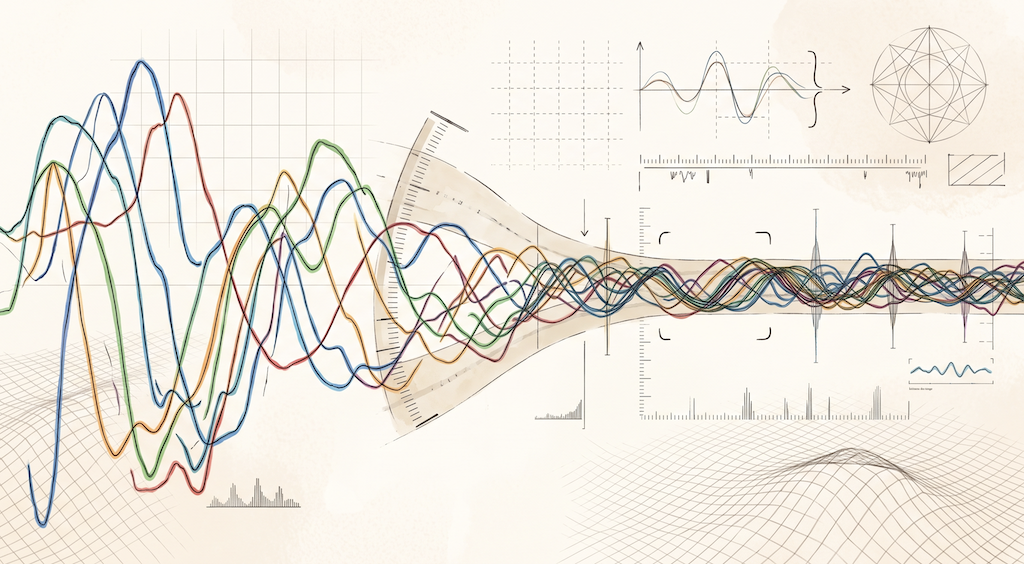
MCMC(マルコフ連鎖モンテカルロ法)は、複雑な確率分布(多くの場合はベイズ統計の事後分布)から直接サンプルを生成するための手法である。回帰係数の解析解が求まらないようなモデルでも、MCMCを回せばそれらしいサンプル列が出力される。
続きはこちらから。